
Pourquoi un bail meublé peut-il changer l’imposition d’une SCI, alors qu’une tolérance liée aux recettes existe ? En France, la location meublée en SCI relève d’une logique différente de la location nue. Une fois le montage validé, nous mettons à votre disposition un Modèle gratuit de bail de location meublée pour préparer le contrat correspondant à votre location.
Au 7 novembre 2026, la règle générale est claire : louer un logement garni de meubles constitue une activité commerciale pour la SCI. Une exception encadrée permet parfois de maintenir l’imposition à l’IR lorsque cette activité reste accessoire. Le choix du régime a des effets sur les déclarations de la société, l’imposition des associés et la comptabilité à tenir.
Pourquoi la location meublée entraîne-t-elle souvent l’IS pour une SCI ?
Une SCI est généralement constituée pour détenir et louer des biens dans un cadre civil. La location meublée change la qualification fiscale de l’activité : elle est considérée comme commerciale, même si la société loue seulement un logement.
Le BOFiP du 14 février 2024 précise qu’une société civile qui loue des locaux meublés exerce une activité commerciale, y compris de manière occasionnelle ou saisonnière. La conséquence habituelle est l’assujettissement de la SCI à l’impôt sur les sociétés, sauf si une tolérance applicable aux recettes commerciales accessoires est respectée.
La durée du bail ou le recours à un prestataire ne suffit pas à changer cette qualification. De même, modifier l’objet social ne neutralise pas, à lui seul, le traitement fiscal de l’activité effectivement exercée.
Le seuil de 10 % : une tolérance pour une activité accessoire
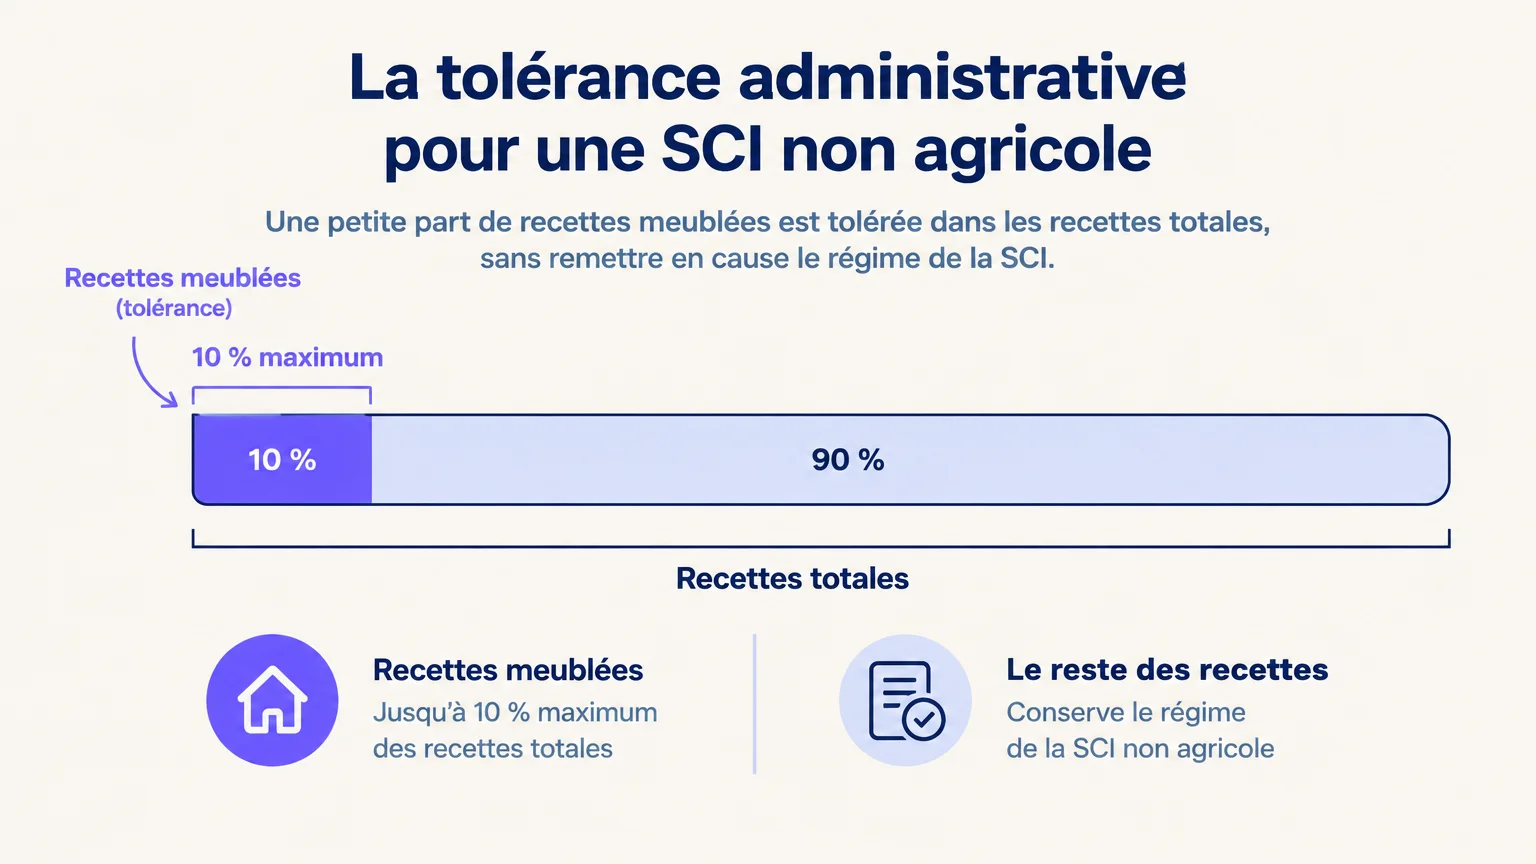
Imaginez une SCI qui loue principalement des logements nus et propose aussi un local meublé. Pour une SCI non agricole, l’administration admet le maintien à l’IR lorsque les recettes commerciales accessoires ne dépassent pas 10 % des recettes totales hors taxes.
Cette tolérance fiscale de 10 % porte sur les recettes de la société, pas sur la proportion d’un logement loué meublé. Si une SCI ne perçoit que des loyers meublés, ces recettes constituent l’ensemble de ses revenus locatifs : l’activité n’est alors pas accessoire au regard de cette limite.
Ce seuil ne requalifie pas les loyers meublés en revenus fonciers et ne donne pas automatiquement à une SCI le régime individuel du LMNP. Il s’agit d’une tolérance pour limiter les conséquences d’une activité commerciale secondaire, pas d’un moyen général de choisir l’IR pour une activité meublée principale.
SCI à l’IR ou SCI à l’IS : quelles différences ?
Concrètement, le régime détermine qui est imposé sur le résultat et comment la SCI déclare son activité. Une SCI à l’IR et une SCI à l’IS ne traitent donc pas les loyers meublés de la même manière.
- SCI à l’IR : elle peut conserver ce régime si l’activité commerciale reste accessoire et respecte la tolérance applicable. Le résultat est imposé chez les associés selon les règles correspondant à sa nature. Les loyers meublés ne deviennent pas pour autant des revenus fonciers.
- SCI à l’IS : la société est elle-même imposée sur son résultat et tient une comptabilité commerciale. L’administration fiscale indique qu’une SCI louant un local meublé déclare son activité avec le formulaire n° 2065 et ses annexes, dans sa réponse mise à jour en 2026.
À l’IS, les associés ne déclarent pas directement leur quote-part des loyers comme s’ils détenaient le bien en nom propre. Lorsqu’une somme leur est distribuée, elle relève de la fiscalité applicable aux dividendes. Il faut donc comparer l’imposition dans la société avec celle des éventuelles distributions aux associés.
Que faut-il anticiper lors d’un passage à l’IS ?
Si l’activité meublée devient principale ou dépasse la limite de la tolérance, la SCI peut relever de l’IS de plein droit. L’article 206 du Code général des impôts encadre notamment l’assujettissement des sociétés civiles qui exercent une activité commerciale, conformément à sa version en vigueur en 2026.
Le changement implique des obligations propres à la société : déclaration de résultat, comptabilité commerciale et suivi des flux financiers. Il faut aussi examiner l’effet sur les associés, surtout si des bénéfices doivent être distribués plutôt que conservés pour financer le patrimoine.
Avant toute mise en location ou évolution de l’activité, faites établir une simulation qui distingue les recettes, les charges, les bénéfices conservés et les sommes distribuées. Les effets d’un changement de régime dépendent de la situation de la SCI et de ses comptes. Faites vérifier les conséquences déclaratives et fiscales avec un expert-comptable ou un conseil fiscal.
Quels points vérifier avant de meubler un bien détenu par une SCI ?
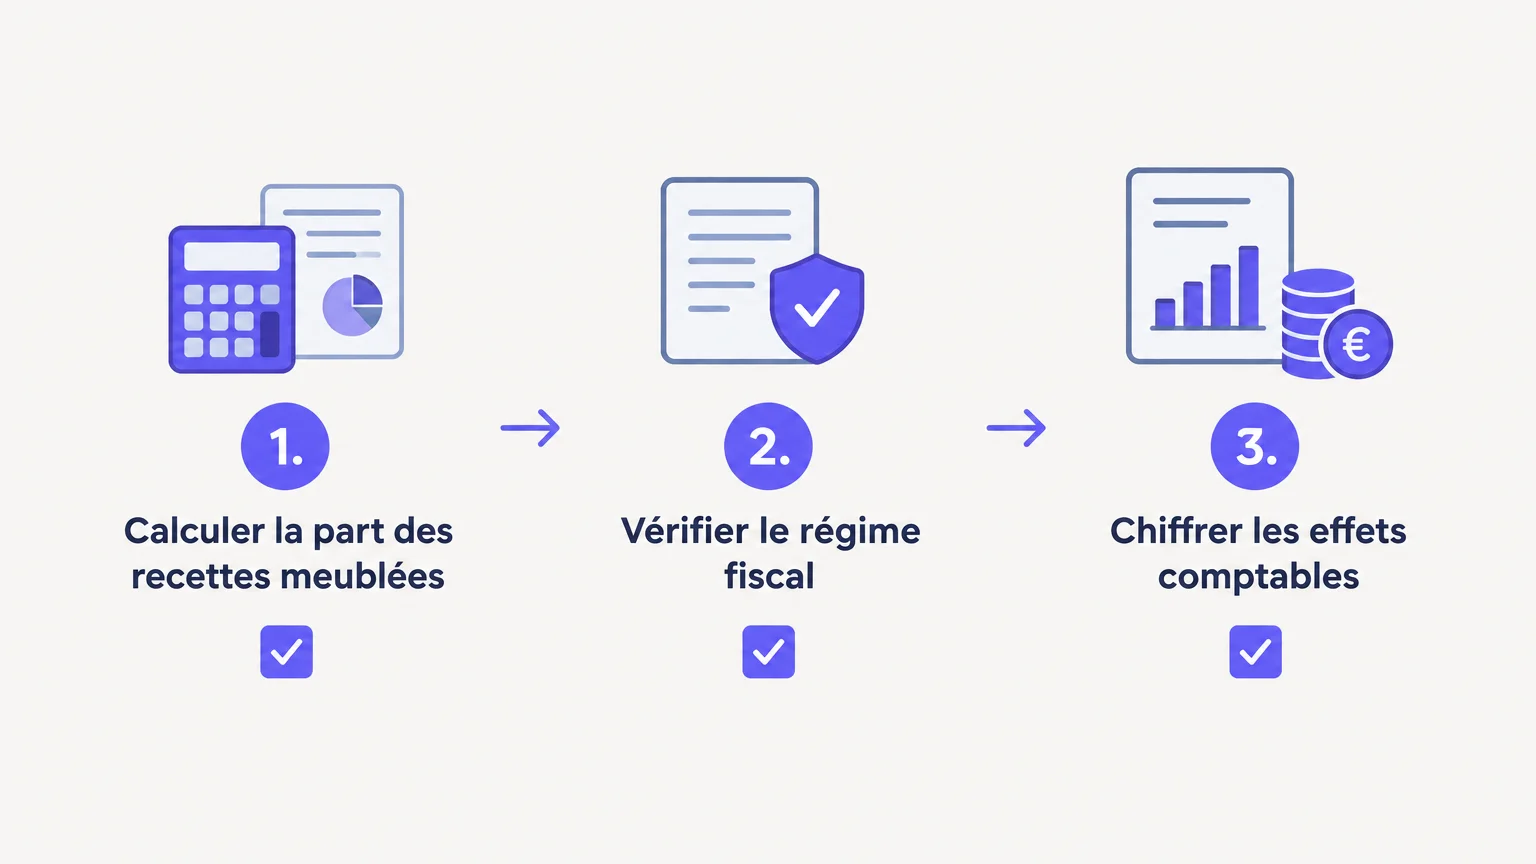
Avant l’achat ou l’ameublement, vérifiez d’abord si la location meublée sera secondaire ou constituera l’activité principale de la SCI. Puis estimez la part de recettes concernée et confrontez-la au total hors taxes de la société.
- Calculez les recettes meublées et les recettes totales de la SCI, hors taxes.
- Confirmez le régime applicable avec un professionnel, notamment si la SCI détient aussi des biens loués nus.
- Comparez les scénarios selon la durée de détention, les bénéfices conservés dans la société et les distributions envisagées.
Si vous êtes encore au stade du projet, nous vous invitons à examiner les questions à se poser avant un investissement locatif avant de fixer la stratégie de location. Le choix entre location nue et meublée dépend aussi du bien visé, que nous abordons dans notre article sur le choix d’un bien immobilier à louer.
À retenir sur la location meublée en SCI
En France, la location meublée en SCI relève généralement de l’IS, car elle constitue une activité commerciale. La tolérance de 10 % permet à certaines SCI de rester à l’IR lorsque leurs recettes commerciales sont accessoires, mais elle ne transforme pas les loyers meublés en revenus fonciers. Vérifiez les recettes, les obligations comptables et les conséquences pour les associés avant de choisir le montage.
Suivez la rentabilité de vos locations
Une fois le régime fiscal vérifié, le suivi des loyers, charges et documents de chaque bien facilite la gestion quotidienne. Cela vous aide aussi à distinguer la performance locative des impôts dus par la SCI et de ceux qui concernent les associés.
Nous avons conçu Josefine pour centraliser la gestion locative et suivre les revenus et charges par bien. La synchronisation bancaire permet de pointer les mouvements, tandis que le suivi financier aide à calculer la rentabilité nette. Pour organiser ces données dans la durée, découvrez la rentabilité locative avec notre outil de gestion destiné aux bailleurs et aux SCI.
Questions fréquemment posées
Une SCI peut-elle louer un logement meublé ?
Oui, une SCI peut louer meublé, mais cette activité est commerciale et entraîne généralement son assujettissement à l’IS. Une tolérance peut s’appliquer lorsque les recettes commerciales restent accessoires et dans les limites prévues.
Une SCI à l’IR peut-elle louer un bien meublé ?
Elle peut conserver l’IR si son activité commerciale accessoire respecte la tolérance applicable. Si la location meublée devient son activité principale, l’imposition à l’IS s’applique généralement.
Les revenus meublés d’une SCI à l’IR sont-ils des revenus fonciers ?
Non, la location meublée relève d’une activité commerciale et ses revenus ne deviennent pas des revenus fonciers. Le traitement du résultat dépend du régime fiscal de la SCI et de la situation des associés.
Qui paie l’impôt quand la SCI est à l’IS ?
La SCI paie l’impôt sur les sociétés sur son résultat. Si elle distribue des bénéfices à ses associés, ceux-ci doivent également les déclarer selon les règles applicables aux dividendes.
Comment suivre les loyers et les documents d’une SCI ?
Nous proposons un outil de gestion locative qui centralise les documents et échanges, suit les revenus et charges et aide à calculer la rentabilité nette par bien. Le régime fiscal et les déclarations de la SCI restent à valider avec votre conseil comptable.